全球规模最大的存储芯片制造商是谁?三星电子。可到了 2026 年 11 月,连自己坐拥庞大半导体晶圆产线的三星,给自家手机与终端业务采买移动内存时,平均采购单价都比 2025 年全年均价暴涨了 263%。
一边是负责造芯片的三星 DS(设备解决方案)部门在 2026 年第三季度狂揽 106.5 万亿韩元营业利润,另一边是负责卖手机与家电的 DX(设备体验)部门被存储账单啃穿利润垫,旗下移动与网络业务连续两季亏损。同一时间窗口内,Valve 于 2026 年 11 月 19 日关闭了 2TB 版 Steam Machine 候补通道,坦言连下一批主机能造多少台、卖什么价都“无法确定”。上游 AI 超算对高带宽内存(HBM)的产能虹吸,正直接砸在每一台消费电子与边缘硬件的物料清单(BOM)上。
翻开三星三季报脚注:263% 涨幅到底算的是哪笔账?
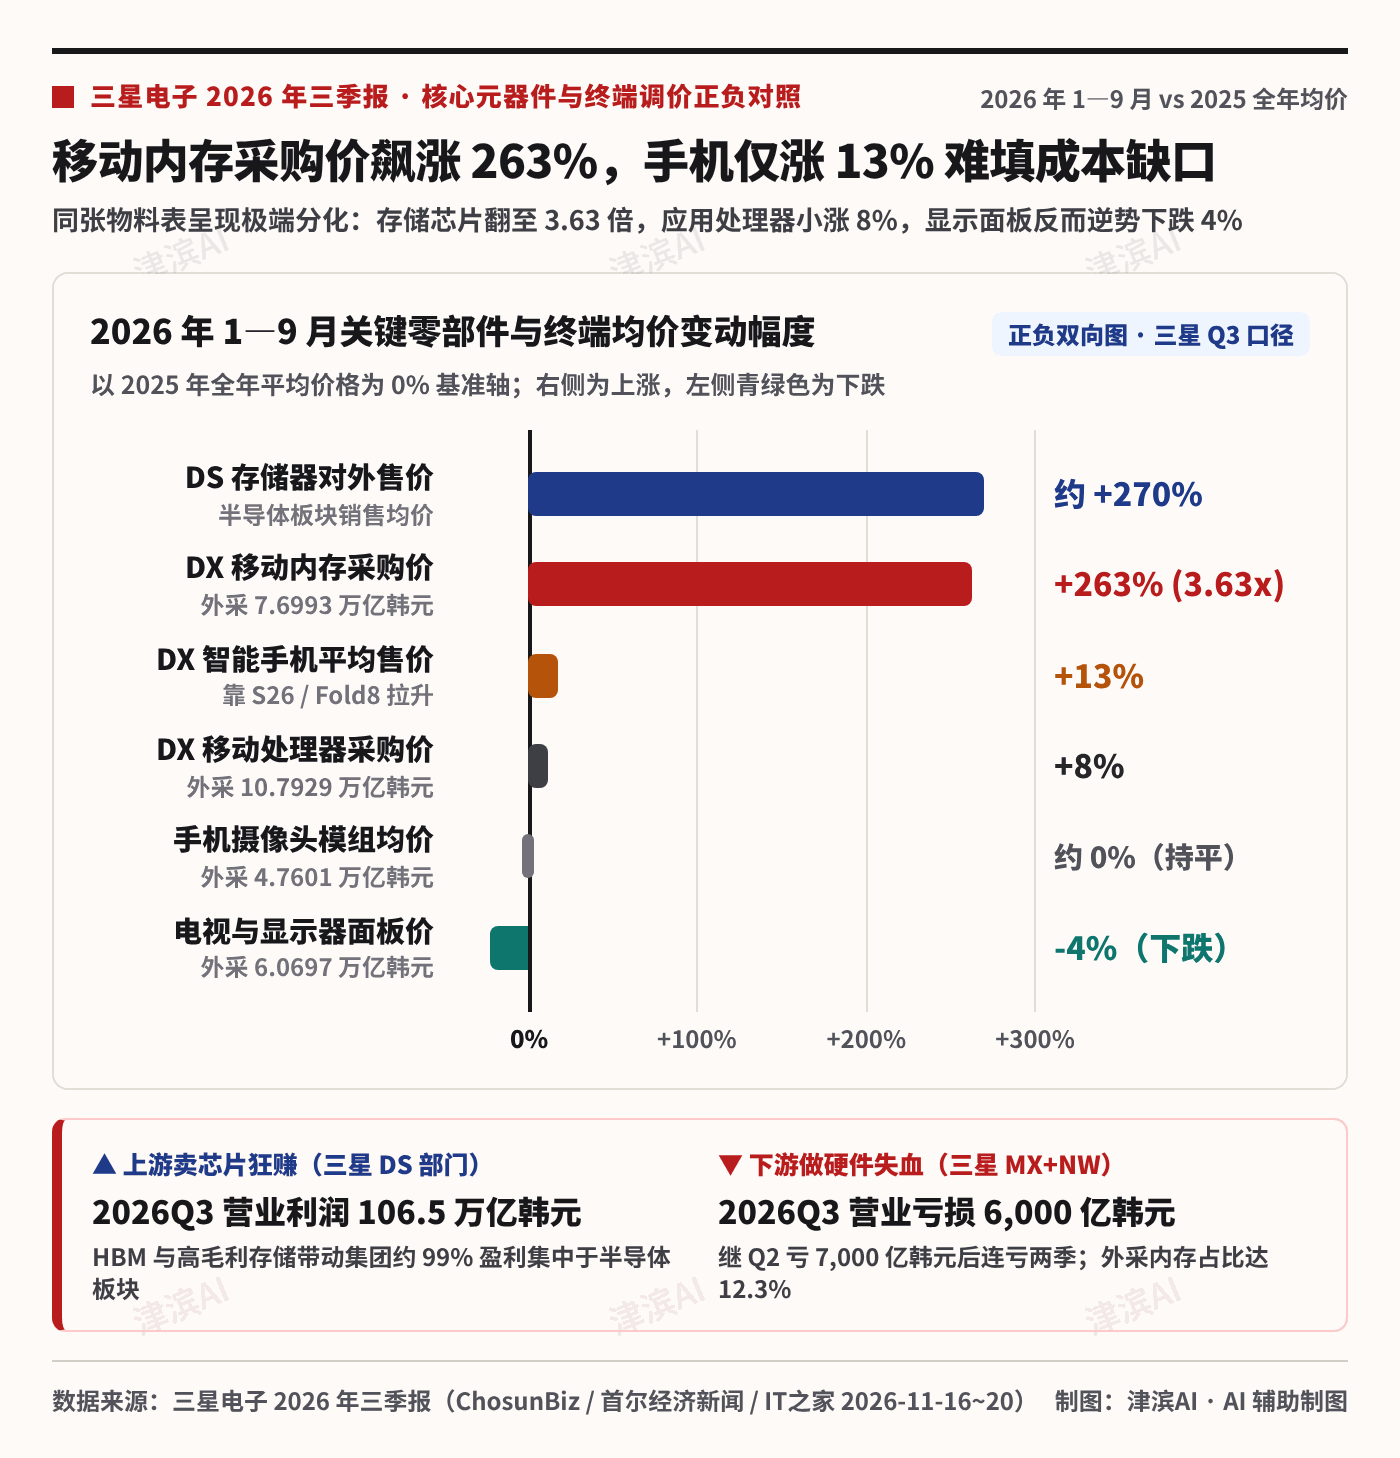
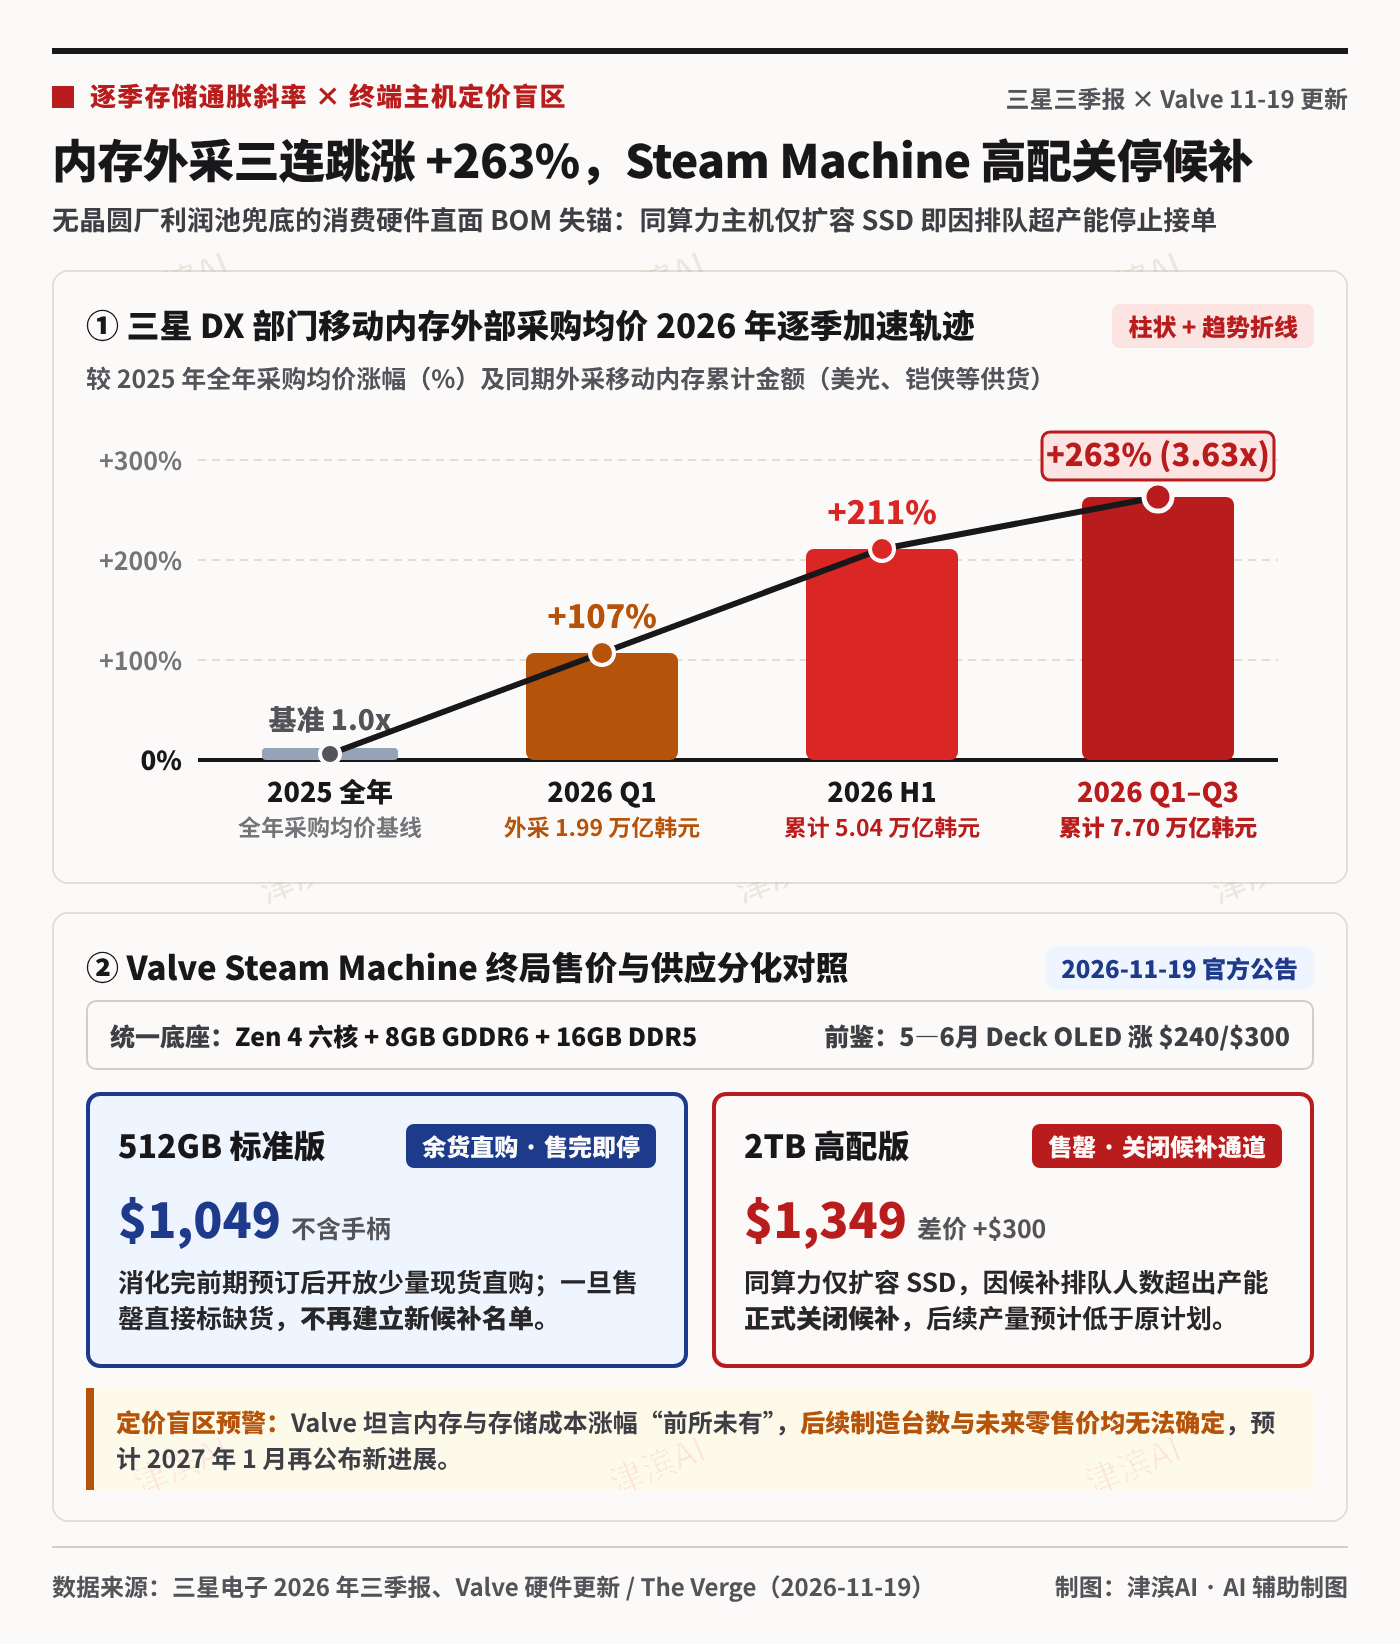
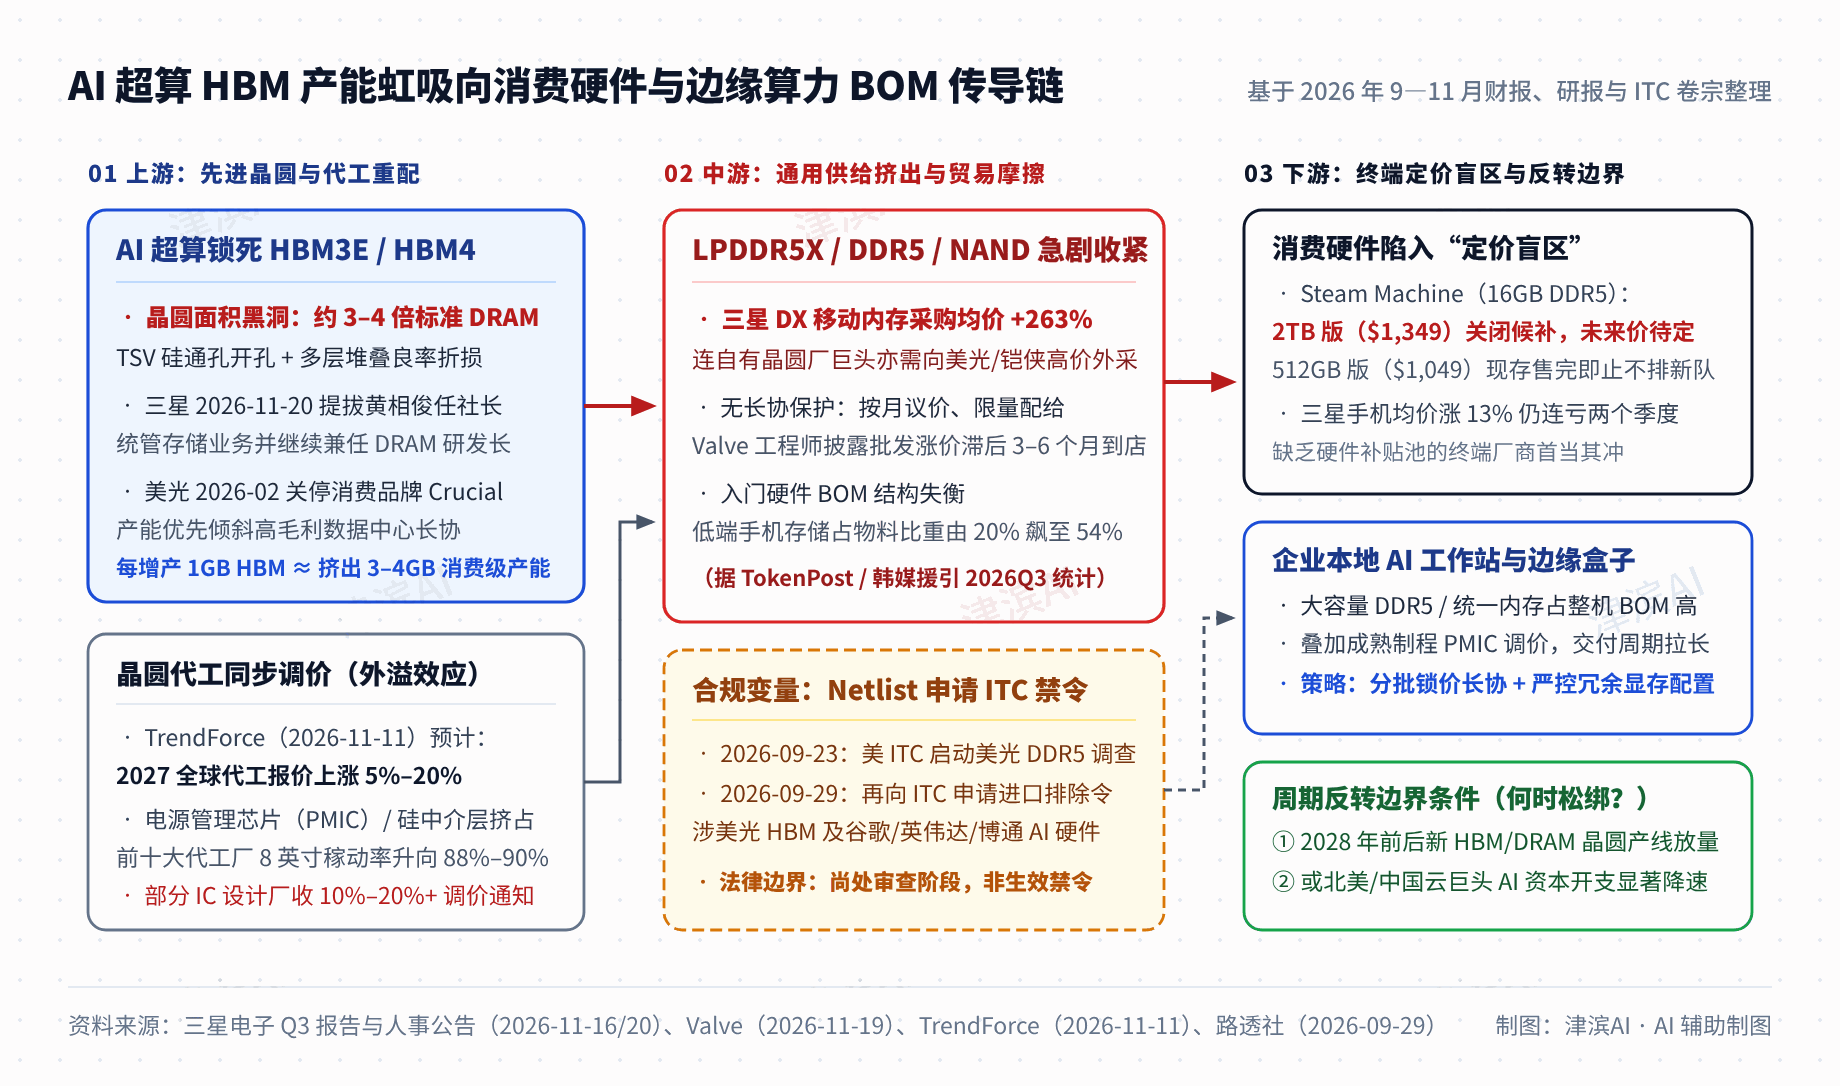
初看这组数字,不少人第一反应是全行业内存现货一夜翻了近四倍。翻开三星电子于 2026 年 11 月中旬披露的第三季度详细报告(经韩国 ChosunBiz(2026 年 11 月 16 日)、《首尔经济新闻》(2026 年 11 月 17 日)及 IT之家(2026 年 11 月 20 日)披露),它有严格统计口径:特指三星非半导体 DX 部门在 2026 年 1—9 月外部采购移动设备内存的平均价格,较 2025 年全年平均采购价上涨约 263%(达 2025 年均价的 3.63 倍)。拆开季度看,涨幅从一季报的 107%、半年报的 211% 逐季加速冲高。
三星自家就造内存,为什么 DX 部门还要承受外采暴涨?症结在于多供应商策略与事业部独立核算。报告显示,剔除内部交易后,三星 DX 部门 2026 年 1—9 月外部原材料总采购达 62.4307 万亿韩元(同比增长 8.9%)。其中向美国美光(Micron)、日本铠侠(Kioxia)等外采的移动设备内存达 7.6993 万亿韩元,占部门物料总采购的 12.3%,仅次于占 17.3% 的移动应用处理器方案。
横向核对整张物料表,剪刀差更刺眼:同期 DX 部门采购移动处理器(AP)均价较 2025 年全年均价仅涨约 8%,摄像头模组基本持平,电视与显示器面板反而跌约 4%。为消化成本,三星推高 Galaxy S26 系列与 Galaxy Z Fold8 等高端机型占比,把前九个月智能手机均价拉高约 13%。
只涨 13% 的终端售价,填不平涨了 263% 的内存窟窿。2026 年第三季度,三星 MX(移动体验)与 NW(网络)业务合计营业亏损 6,000 亿韩元,继第二季度亏损 7,000 亿韩元后连续两季失血。
从 Steam Machine 停排候补到代工调价:没芯片厂兜底的硬件商怎么活?
三星终端亏几千亿韩元,集团总账照样大赚——得益于存储器对外售价较 2025 年均价大涨约 270%,半导体 DS 部门单季斩获 106.5 万亿韩元营业利润,贡献集团约 99% 盈利(据 《首尔经济新闻》与 ChosunBiz 统计)。没有晶圆厂兜底、习惯“贴着 BOM 成本卖机器”的厂商,已经算不出下一批货的零售价了。
最直观的样本是 Valve。据 The Verge(2026 年 11 月 19 日)与 IT之家(2026 年 11 月 20 日)援引 Valve 更新,配备 Zen 4 六核处理器、8GB GDDR6 显存显卡及 16GB DDR5 内存的 Steam Machine 出现冷热两极:512GB 版(不含手柄 1,049 美元)消化完预订后开放少量余货直购,售完即标缺货,不再开放新候补。同算力仅扩容 SSD 的 2TB 版(1,349 美元)因排队人数超出产能,已正式关闭候补通道,后续产量预计低于原计划。
“我们仍在继续生产更多 Steam Machine 主机,但内存与存储成本正以前所未有的幅度持续上涨;因此我们尚不清楚还能制造多少台,也无法确定届时能以什么价格提供。”(译文,引自 Valve 2026 年 11 月 19 日官方硬件更新)
Valve 预计 2027 年 1 月再公布新进展。早在 2026 年 5—6 月,Steam Deck OLED 的 512GB 与 1TB 版就曾因存储涨价分别上调 240 美元和 300 美元。
挤压还蔓延至晶圆代工端。据 36氪(2026 年 11 月 20 日)援引 TrendForce 于 2026 年 11 月 11 日发布的《2027 年晶圆代工展望》,受 AI 服务器电源管理芯片(PMIC)与硅中介层挤占产能推动,2026 年下半年全球前十大代工厂 8 英寸利用率有望升至 90%,预计 2027 年全球代工报价上涨 5%—20%。部分 IC 设计厂已收到两位数百分比调价通知,若无法顺价,毛利率预计承压 4—5 个百分点。
贸易合规摩擦也在放大焦虑。据路透社(2026 年 9 月 29 日)与 TIKR 报道,Netlist 继 2026 年 9 月 23 日获美国国际贸易委员会(ITC)就美光 DDR5 启动 337 调查后,又于 2026 年 9 月 29 日提交新诉状,指控美光 HBM 及谷歌、英伟达、博通相关 AI 硬件侵犯两项专利,向美 ITC 申请进口排除令。当前该案尚处监管审查阶段,侵权与否尚未定论,过往同类纠纷(如 2026 年 8 月与三星和解)多以许可收场,但仍加剧了下游锁货焦虑。
采购窗口与周期反转边界:现在锁单还是等降价?
2026 年 11 月 20 日,三星在 2027 年度社长团任命中提拔存储研发掌门人黄相俊(Hwang Sang-jun)任存储业务社长并继续兼任 DRAM 开发室长(据 ChosunBiz 报道)。加上美光于 2026 年 2 月关停消费品牌 Crucial,原厂排产逻辑已经明牌:产能优先锁给高毛利 HBM3E 与 HBM4。
算清这笔硬账,判断很直接:2027 年上半年之前,指望大容量本地 AI 工作站、边缘计算盒子或中高端 PC 内存自然跌回 2025 年初低位,大概率会扑空。批发涨价传导至零售端普遍有 3 至 6 个月时滞。计划在 2026 年末至 2027 年上半年落地的 64GB—512GB 本地推理工作站或边缘盒子项目,应按量化后的真实激活内存裁剪冗余,尽早用季度协议锁价。
这个判断在什么条件下不成立?第一,若团队业务全跑在公有云 API 上、本地仅买 8GB 级常规办公瘦终端,存储成本占比有限,无需囤货;第二,一旦云巨头在 2027 年显著下修 AI 资本开支,或新建 DRAM/HBM 晶圆产线在 2028 年前后集中放量,虹吸效应退潮,硬件 BOM 才会迎来均值回归。
知识延伸:为什么 1GB HBM 会吃掉约 3 倍以上的标准内存晶圆面积?
AI 集群买的是 HBM,游戏机和手机装的是 DDR5 或 LPDDR5X,为什么云厂抢 HBM 会把消费电子逼到关停候补?根源在于前道晶圆的等效面积置换比。两者共享先进 DRAM 晶圆产线,但 HBM 需将 8 至 16 层超薄 DRAM 裸片垂直堆叠,在硅片内密集蚀刻数千个硅通孔(TSV)与微凸点,并绑定逻辑基础裸片(Base Die)。
TSV 开孔区、保护带与散热结构放大了单颗裸片尺寸,叠加多层键合良率折损,行业测算每生产 1GB HBM3E/HBM4,约消耗相当于 3GB 至 4GB 标准 DDR5/LPDDR5X 的晶圆面积。在晶圆厂两到三年扩产周期约束下,每向超算多交付 100 万吉字节 HBM,消费与边缘市场就会少掉 300 万至 400 万吉字节标准内存供给。只要单晶圆切 HBM 毛利远高于普通内存,产线天平就不会主动回摆。
说明:本文由 津滨AI 编辑部借助 AI 辅助检索公开财报报道与行业研报并完成初稿整理,经人工逐条核对三星三季报披露口径、Valve 官方更新及 ITC 诉讼进展后审校定稿;文内概念题图由 AI 辅助生成(非实拍),数据图与传导架构图由 津滨AI 基于公开核实资料自制。本文仅作科技与供应链研究参考,不构成任何采购或证券投资建议。
参考资料
- ChosunBiz (2026-11-16):Samsung spending on materials jumps as memory costs squeeze DX unit
- Seoul Economic Daily (2026-11-17):Samsung's Mobile Memory Purchase Prices Soar 263% as AI Boom Squeezes Phone Costs
- IT之家 (2026-11-20):三星电子非半导体板块内存平均采购价今年前九个月同比暴涨 263%
- ChosunBiz (2026-11-20):Samsung Electronics names Hwang Sang-jun memory business chief
- The Verge (2026-11-19):You can now buy a Steam Machine without getting on a waitlist
- IT之家 (2026-11-20):内存成本涨幅前所未有,Valve 坦承 Steam Machine 未来售价“无法得知”
- 36氪 / 半导体行业观察 (2026-11-20):晶圆代工再涨价,IC设计公司开始犯难
- Reuters (2026-09-29):Netlist seeks U.S. import ban on Micron chips used in Google, Nvidia AI computing
- TIKR (2026-10-01):Netlist Files Trade Complaint Seeking Import Block on Micron Memory Chips