纳斯达克开盘钟还未敲响,两份面向公众的文本先在 24 小时内迎面相撞[1][2]。
2026 年 11 月 19 日,据彭博社报道,Anthropic PBC 拟将首次公开募股(IPO)发行价锁定在每股 83 美元,抬升至原定 70 至 78 美元区间之上;结合 SEC 文件列明的约 8.25 亿股发行体量与 260 亿美元同步私募配售,预计总募资将超过 944 亿美元,完全稀释估值约 1.5 万亿美元[2][3]。同一篇报道称,此次 IPO 认购需求达到发行规模的约 7 倍[2]。
几乎就在同一窗口,美国东部时间 2026 年 11 月 18 日 11 时 14 分,人工智能安全中心(CAIS)联合多位科学、法学与技术界代表在 BusinessWire 发出《Anthropic is Not a Safe AI Company》联署声明,直言这家以公共利益公司(PBC)挂牌的实验室在招股书叙事与安全承诺之间存在裂痕[1]。
一边是机构约 4,000 亿美元、散户接近 1,000 亿美元的非约束性认购意向[3],一边是跨阵营学者选在挂牌前夜公开拆台。
盯着同一份招股书,资本与学界为什么看到了两本截然相反的账?
为什么非募 944 亿美元不可:170 亿营收背后的 8,954 亿算力账
先把尚未落锤的交易预期与 SEC 监管文件披露的财务数据(其中 2023 至 2025 年为年度已审计数据,2026 年前九个月中期数据及截至 2026 年 9 月 30 日资产负债表数据均未经审计)分开摆放。公开版 Form S-1/A(2026 年 11 月 2 日递交)的定价栏位依然留空,高盛与摩根士丹利担任主承销商,另有 20 家银行参与,股票代码拟用 ANT[4][2]。
据彭博社 2026 年 11 月 19 日报道,83 美元单价对应公司发行 8.0135 亿股及 7 名联合创始人出售 2,364.86 万股老股,公开发行部分预计总交易规模约 684 亿美元[2]。须明确区分的是,SEC S-1/A“募集资金用途”章节披露公司不会从售股股东出售股份中取得任何资金;若仅按前述 8.0135 亿公司新股、每股 83 美元叠加谷歌、微软、英伟达与 AMD 等参与的 260 亿美元私募配售(其中英伟达计划认购 100 亿美元)粗算,公司层面预计新募资金在扣除承销折扣与发行费用前约 925.12 亿美元(仍须以最终定价与发行条款为准),而含老股出售在内的总交易及私募规模预计超过 944 亿美元,预计有望超过 SpaceX 在 2026 年 6 月创下的 862 亿美元(基础发行 750 亿美元)募资纪录[4][2][3]。
这轮重磅发行并没有挑在市场情绪温和的节点。截至美国时间 2026 年 11 月 18 日收盘前一周,纳斯达克 100 指数累计下跌 4.4%,英伟达股价连续五个交易日下跌,11 月 18 日单日下跌 2.9%[2]。顶着科技股回调也要把融资盘口放大,答案写在 2026 年 11 月 2 日递交的 SEC Form S-1/A 财务附表里[4]。
单看营收曲线,增长陡峭得近乎垂直:商业化起步的 2023 年全年营收仅 0.41 亿美元,2024 年升至 3.86 亿美元,2025 年跃至 45.85 亿美元;2026 年前九个月营收达到 332.42 亿美元(2025 年同期为 25.45 亿美元),其中截至 2026 年 9 月 30 日的第三季度单季营收跃升至约 170 亿美元(表内精确为 169.56 亿美元,同比增长 1,127%)[4]。
把视线移到利润表下方和资产负债表外,压力同样刺眼:
- 运营微亏与账面巨亏的错位:2026 年前九个月算力与基础设施运营支出达 188.08 亿美元,运营亏损压低至 12.60 亿美元——其中 2026 年第二季度曾录得 9.74 亿美元运营利润,但第三季度因新增 50 亿美元短期算力承诺及 20 亿美元非现金捐赠匹配支出,再次录得 5.67 亿美元运营亏损[4]。同期合并净亏损高达 1,040.39 亿美元,其中 943.24 亿美元源自公司估值上涨触发的可转债、衍生负债及 SAFE 工具公允价值变动非现金项目[4]。
- 8,954 亿美元的算力长约:S-1/A 披露,截至及继 2026 年 9 月 30 日后,Anthropic 已签署的算力与基建采购及租赁承诺合计约 8,954 亿美元,横跨 AWS Trainium、Google TPU、NVIDIA GPU 与 AMD GPU 多芯片算力池[4]。按表格列明的到期节奏拆解(其中“未来 12 个月”均以 2026 年 9 月 30 日为基准,并非上市日起滚动 12 个月):自 2026 年 9 月 30 日起未来 12 个月到期约 698 亿美元,2030 年 12 月 31 日前预计发生约 4,475 亿美元,其余主要分布于 2031 至 2045 年[4]。
钱还没有落袋,账单已经排到了 20 年后[4]。
与此同时,S-1/A 截至 2026 年 9 月 30 日(未经审计)的资产负债表显示,Anthropic 账面已列示 955.62 亿美元现金及现金等价物与 362.83 亿美元短期投资(另有受限现金 25.40 亿美元)[4]。因此,评估算力承诺的资金承压不能忽略存量流动资产而只用新募交易规模去减除承诺额,同样也不能反过来推定全部账面现金都可无约束自由支用——算力承诺带来持续资金需求,其流动性压力仍须结合现有现金、经营现金流、合同付款条件及以 2026 年 9 月 30 日为基准的到期节奏综合判断[4]。
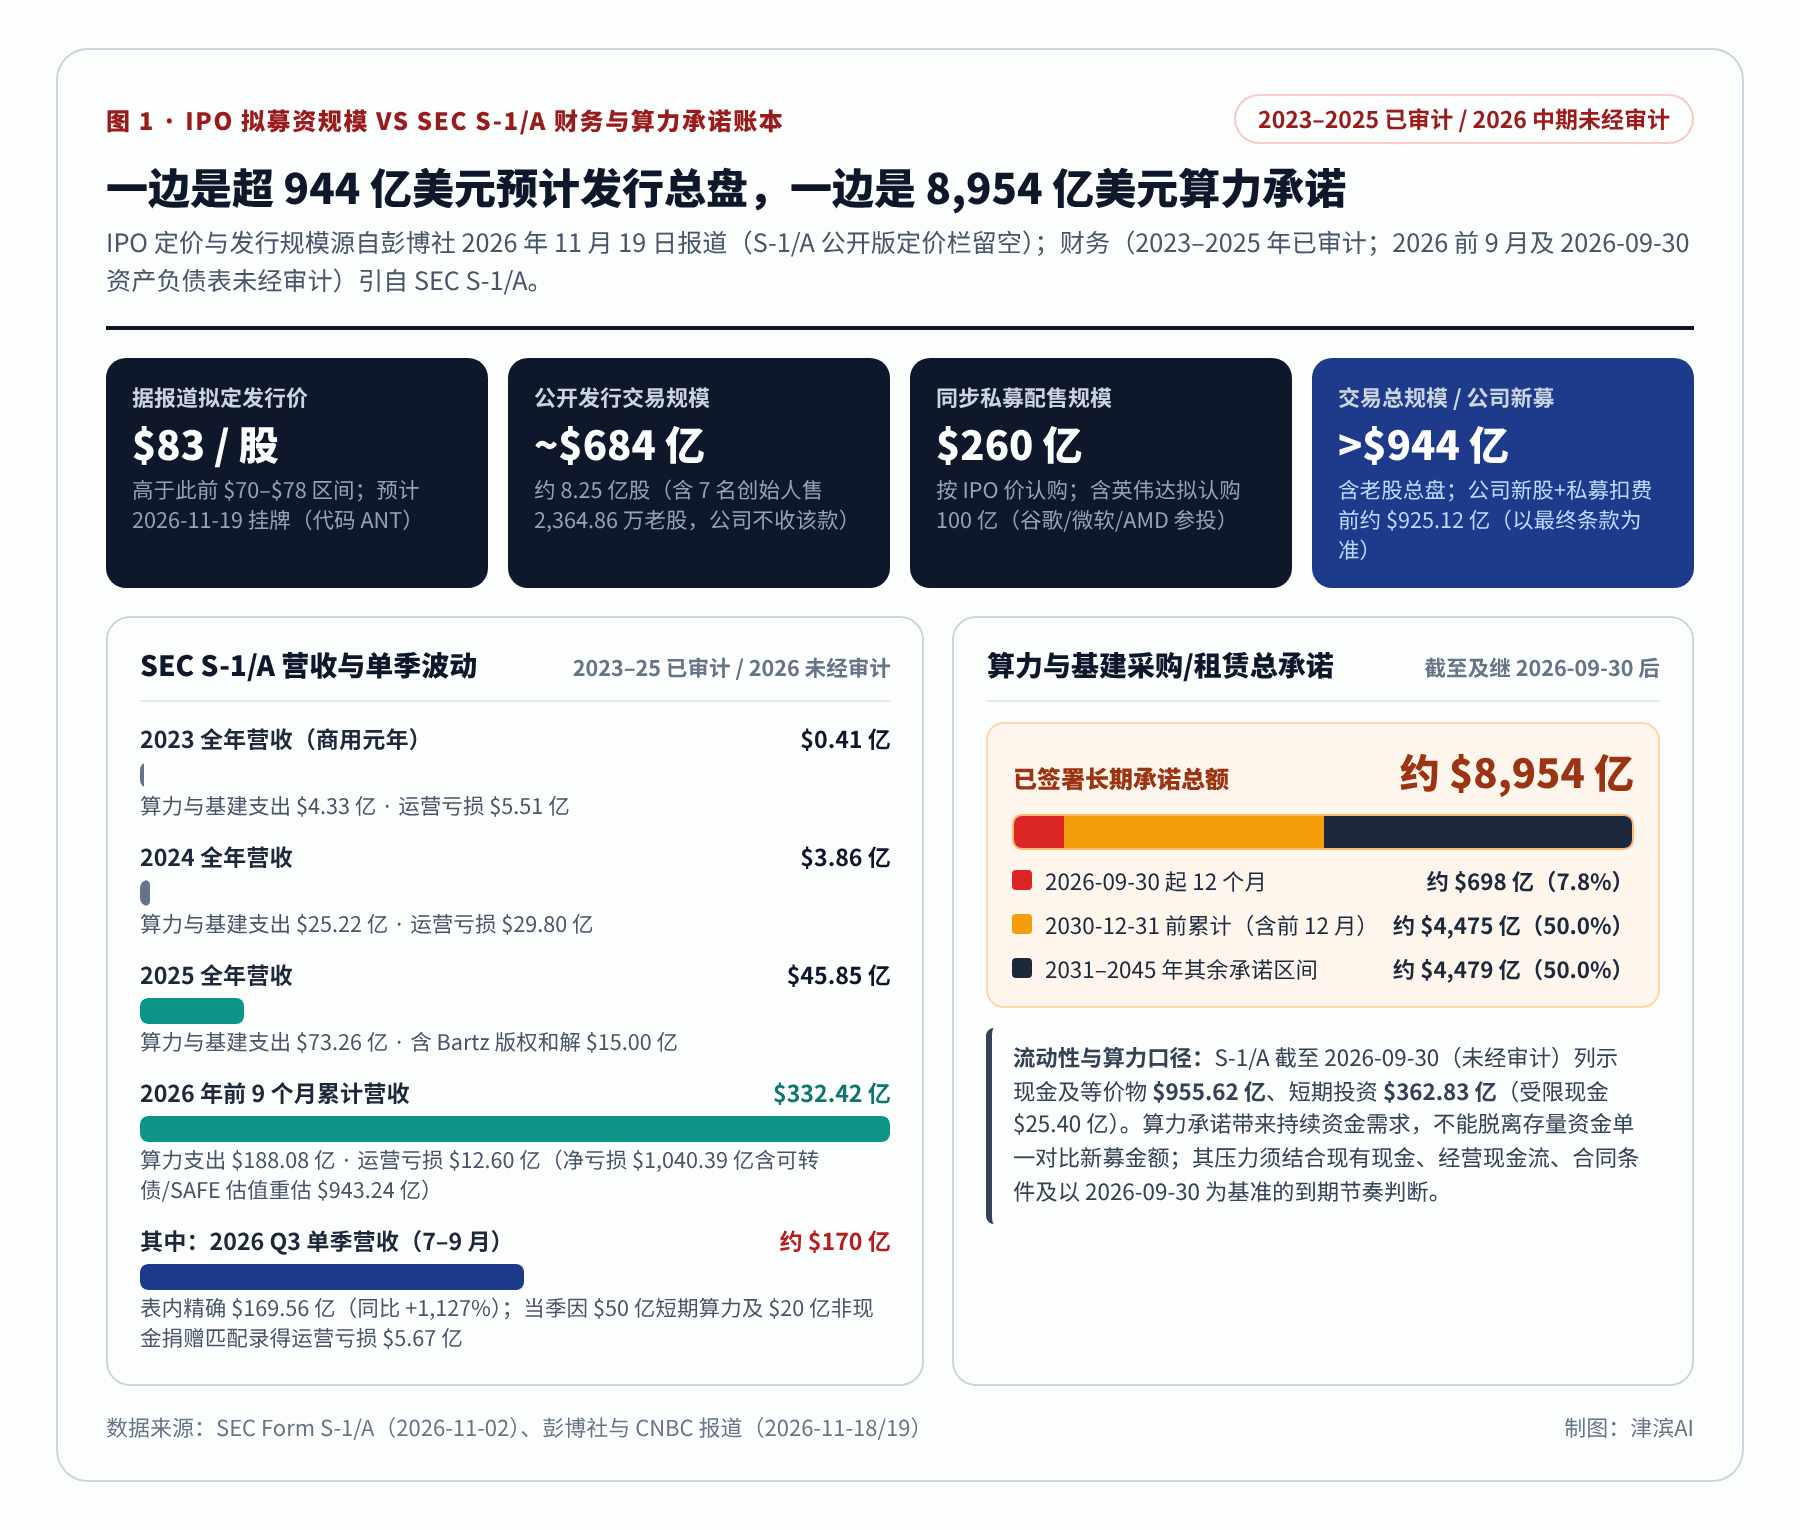
配图说明:图 1 严格区分彭博社/CNBC 报道的预计发行口径(含老股总交易规模与公司新募估算),以及 SEC S-1/A 2023–2025 已审计年度数据、2026 年前九个月及 2026-09-30 未经审计中期数据,并标明 8,954 亿美元算力承诺的到期基准。
两份文件的正面碰撞:“closing the loop” 与 RSP v3.0 到底改了什么
华尔街紧盯 1,127% 的季度营收增速,2026 年 11 月 18 日公开发声的学者与技术代表,追问的则是安全承诺的退坡与闭环扩张叙事如何自洽[1]。
刊发于 misanthropicstatement.com[5] 的联署声明与名单(经 2026 年 11 月 19 日直接查验原文页面核对)把通常水火不容的派别拉到了同一侧:图灵奖得主 Judea Pearl、诺贝尔经济学奖得主 Oliver Hart、Hugging Face 首席科学官 Thomas Wolf、MIT 教授 Max Tegmark、心理学家 Steven Pinker、哈佛法学院教授 Laurence Tribe 与 Lawrence Lessig、xAI 联合创始人 Igor Babuschkin、人道技术中心总裁 Tristan Harris、e/acc 运动发起人 Guillaume Verdon、comma.ai 创始人 George Hotz,以及三位菲尔兹奖得主(Peter Scholze、James Maynard、David Mumford)和 CAIS 执行主任 Dan Hendrycks[1][5]。
把 SEC S-1/A 与 BusinessWire 声明摊在同一张桌上,交锋尤为尖锐的焦点落在一句英文术语上——“closing the loop(闭环递归研发)”[4][1]。
“Anthropic 警告称递归自我改进 AI 可能集中权力并脱离人类控制,却又竞相抢先将其造出来……Anthropic 不是一家安全的 AI 公司,我们必须拒绝其以公共利益为名聚拢权力的鲁莽企图。”(译文,引自 2026 年 11 月 18 日 BusinessWire《MisAnthropic Statement》联署声明原文)[1]
“‘closing the loop’指连续代际的 AI 模型协助构建下一代模型、以期随时间推移实现复利式能力提升的开发周期……我们认为这是前沿 AI 领域极其重要的结构性优势之一。”(译文,引自 2026 年 11 月 2 日 SEC Form S-1/A 第 2 页与第 6 页)[4]
同一项技术机制,在声明里是失控隐患,在招股书里是估值基石[4][1]。S-1/A 写明 Claude 已在内部协助编写和迭代“算力乘数”、自动执行评测与安全审计,用来压缩模型迭代周期[4];同一份文件第 30 页风险因素也提示,内部预估显示未来模型可能临近触发其《负责任扩展政策》(RSP)中“归因于 AI 的急剧加速进展”的界定,并提及过去曾通过 Project Glasswing 推迟并限制 Mythos 模型的初期开放[4]。
CAIS 联署声明同时指控称,Anthropic 一边借助“AI 安全与研究公司”品牌招募看重安全的工程师并面向公众募资,一边在 2026 年 2 月削弱了 RSP 承诺——声明称其包括彻底放弃单方面暂停开发与部署的承诺,并指称 Anthropic 曾游说削弱加州 SB 1047、纽约 RAISE Act 与 AEGIS Act 等州级法案,私下推动联邦立法先占州级 AI 监管法[1]。CAIS 执行主任 Dan Hendrycks 表示,联署群体在几乎所有议题上分歧巨大,但都认为不能一边削弱既往安全承诺,一边向公众筹集数百亿美元研发递归自我改进 AI[1]。
对这些尚处公开争论、未形成监管裁决或司法定论的指控,Anthropic 早在 2026 年 2 月 24 日发布的《Responsible Scaling Policy Version 3.0》(RSP v3.0)里写下了正面回应[6]。
“我们发现预设能力阈值在实践中比预想的模糊得多……评测科学尚未成熟到足以给出决定性答案……更高的安全等级要求可能单靠一家企业根本无法独立实现。”(译文,引自 2026 年 2 月 24 日 Anthropic RSP v3.0 官方公告)[6]
Anthropic 在 RSP v3.0 中给出三段解释[6]:其一,生物风险等高危能力已进入“模糊地带(zone of ambiguity)”,模型能通过快测却仍难构成推动全行业多边行动的铁证;其二,联邦层面政策重点转向 AI 竞争力与经济增长,政府安全立法迟缓;其三,兰德公司(RAND)报告指出防范国家级网络行动的“SL5”模型权重安全标准目前无法仅靠单一企业完成[6]。
因此,Anthropic 在到达更高安全等级(ASL-4 及以上)前主动重构了规则:将“公司单边可行计划”与“行业多边建议”拆开,把硬性条件暂停改写为非约束性但公开评级的《前沿安全路线图》,并承诺每 3 至 6 个月发布一次《风险报告》(允许因合规、知识产权、公共安全与隐私作有限删节),同时试点引入无重大利益冲突的第三方外部专家审查[6]。
一边指称“删掉单边暂停就是放弃硬约束”,一边辩称“在多边缺位时保留做不到的单边条文只是空文”——两份文本并列在公开档案里,争执至今没有定论[1][6]。
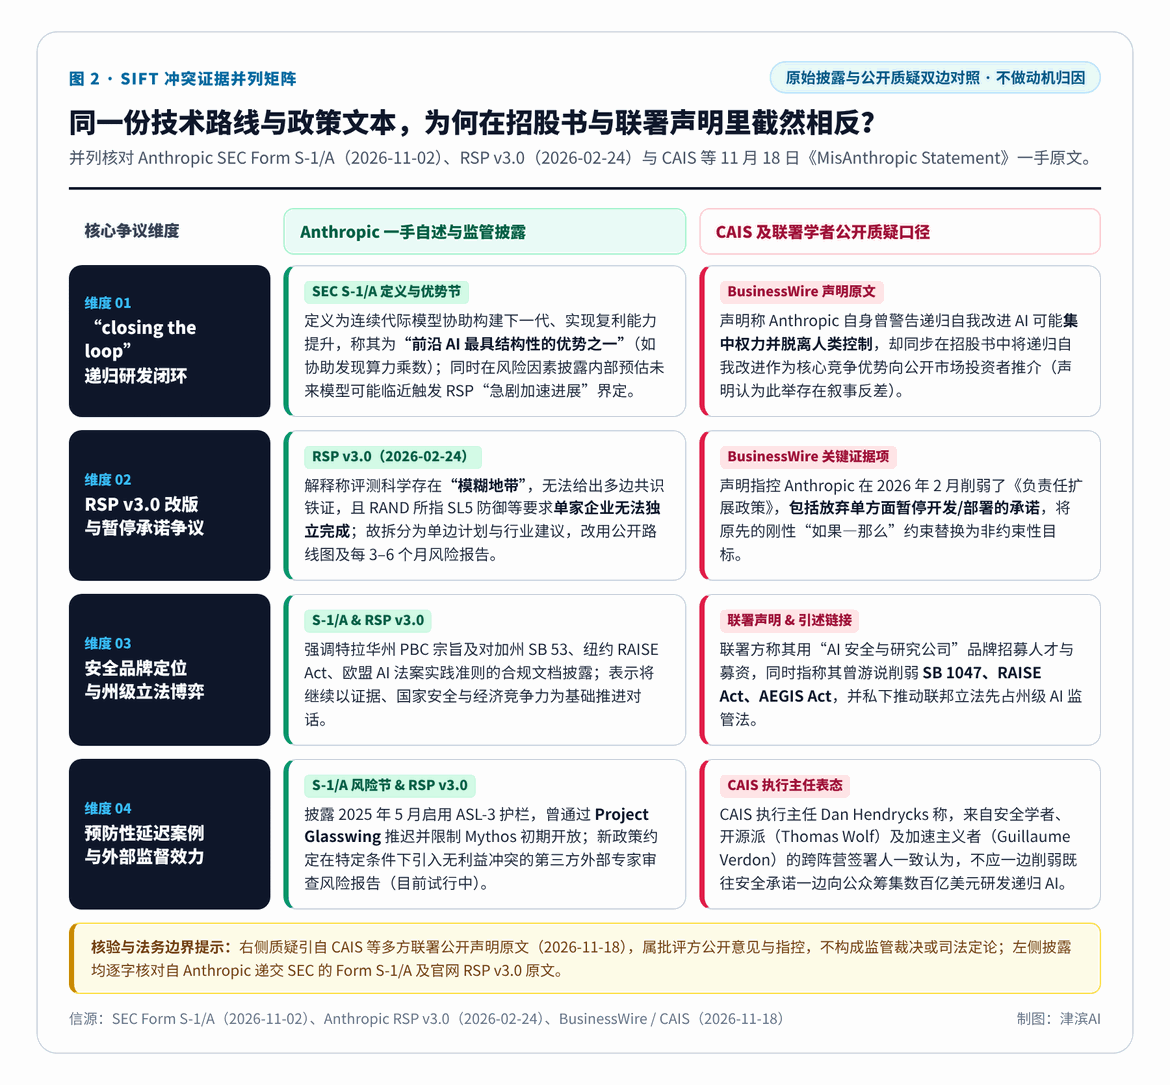
配图说明:图 2 按 SIFT 核验原则并列保留 Anthropic 官方文件原文与 CAIS 联署声明批评口径,严格区分“企业自述”与“批评方指控”,不做主观动机归因。
知识延伸:拆解五类普通股治理结构,买进 Class A 到底买了什么权利
RSP v3.0 争论的是政策怎么写,而 SEC Form S-1/A 封面与第 15 页披露的五类普通股结构,决定的是谁有权推翻这些政策[4]。
作为一家特拉华州公共利益公司(PBC),Anthropic 的法定章程要求董事会在股东经济利益、利益相关方影响以及“为人类长远利益负责任地开发和维护先进 AI”这一公共利益宗旨之间保持平衡[4]。为了把平衡机制固化到表决规则里,S-1/A 设计了上市后同步运转的五类普通股[4]:
- Class T 普通股(1 股,安全信托控制权):由独立、无经济利益关联受托人组成的长远利益信托(LTBT)持有,无任何分红权,清算仅按股票面值获偿;但其独占选举和罢免 Class T 董事 的权力,而 Class T 董事合计构成授权董事会成员的多数席位[4]。
- Class F 普通股(1 股,创始人一般表决锁定权):由 7 位联合创始人(含 CEO Dario Amodei 与总裁兼董事长 Daniela Amodei)设立的 Founder LLC 持有,同样无分红权、除内部重组外不可转让,但在提交全体股东表决的一般事项(含非 Class T 董事选举)上,锁死 50.1% 的总投票权[4]。
- Class A 普通股(IPO 公开发行标的)与 Class N 普通股(战略伙伴股):二者享有同等的按比例分红与清算分配权;但 Class A 每股 1 票,而主要面向战略商业伙伴的 Class N 平时 0 票(仅在转让给无关联第三方时自动转换为 Class A)[4]。
- Class E 普通股(员工限定投票股):面向非联合创始人雇员授权(上市即刻发行外余额为 0 股),无经济权益且不可转让,仅当提名与治理委员会不同意 LTBT 对特定 Class T 董事的提名或罢免决定,以及涉及 LTBT 或 Class T 条款的特定修订时,方享有每股 1 票表决权[4]。
S-1/A 第 17 页的风险提示没有绕弯子:因为 LTBT 与 Founder LLC 合计即可决定全部董事会席位,且 Founder LLC 掌握 50.1% 一般股东表决权,Anthropic 上市后属于纳斯达克规则下的“受控公司(Controlled Company)”[4]。
换言之,公众股东买进的 Class A 股票能分红、能流通,却几乎碰不到公司治理的方向盘[4]。
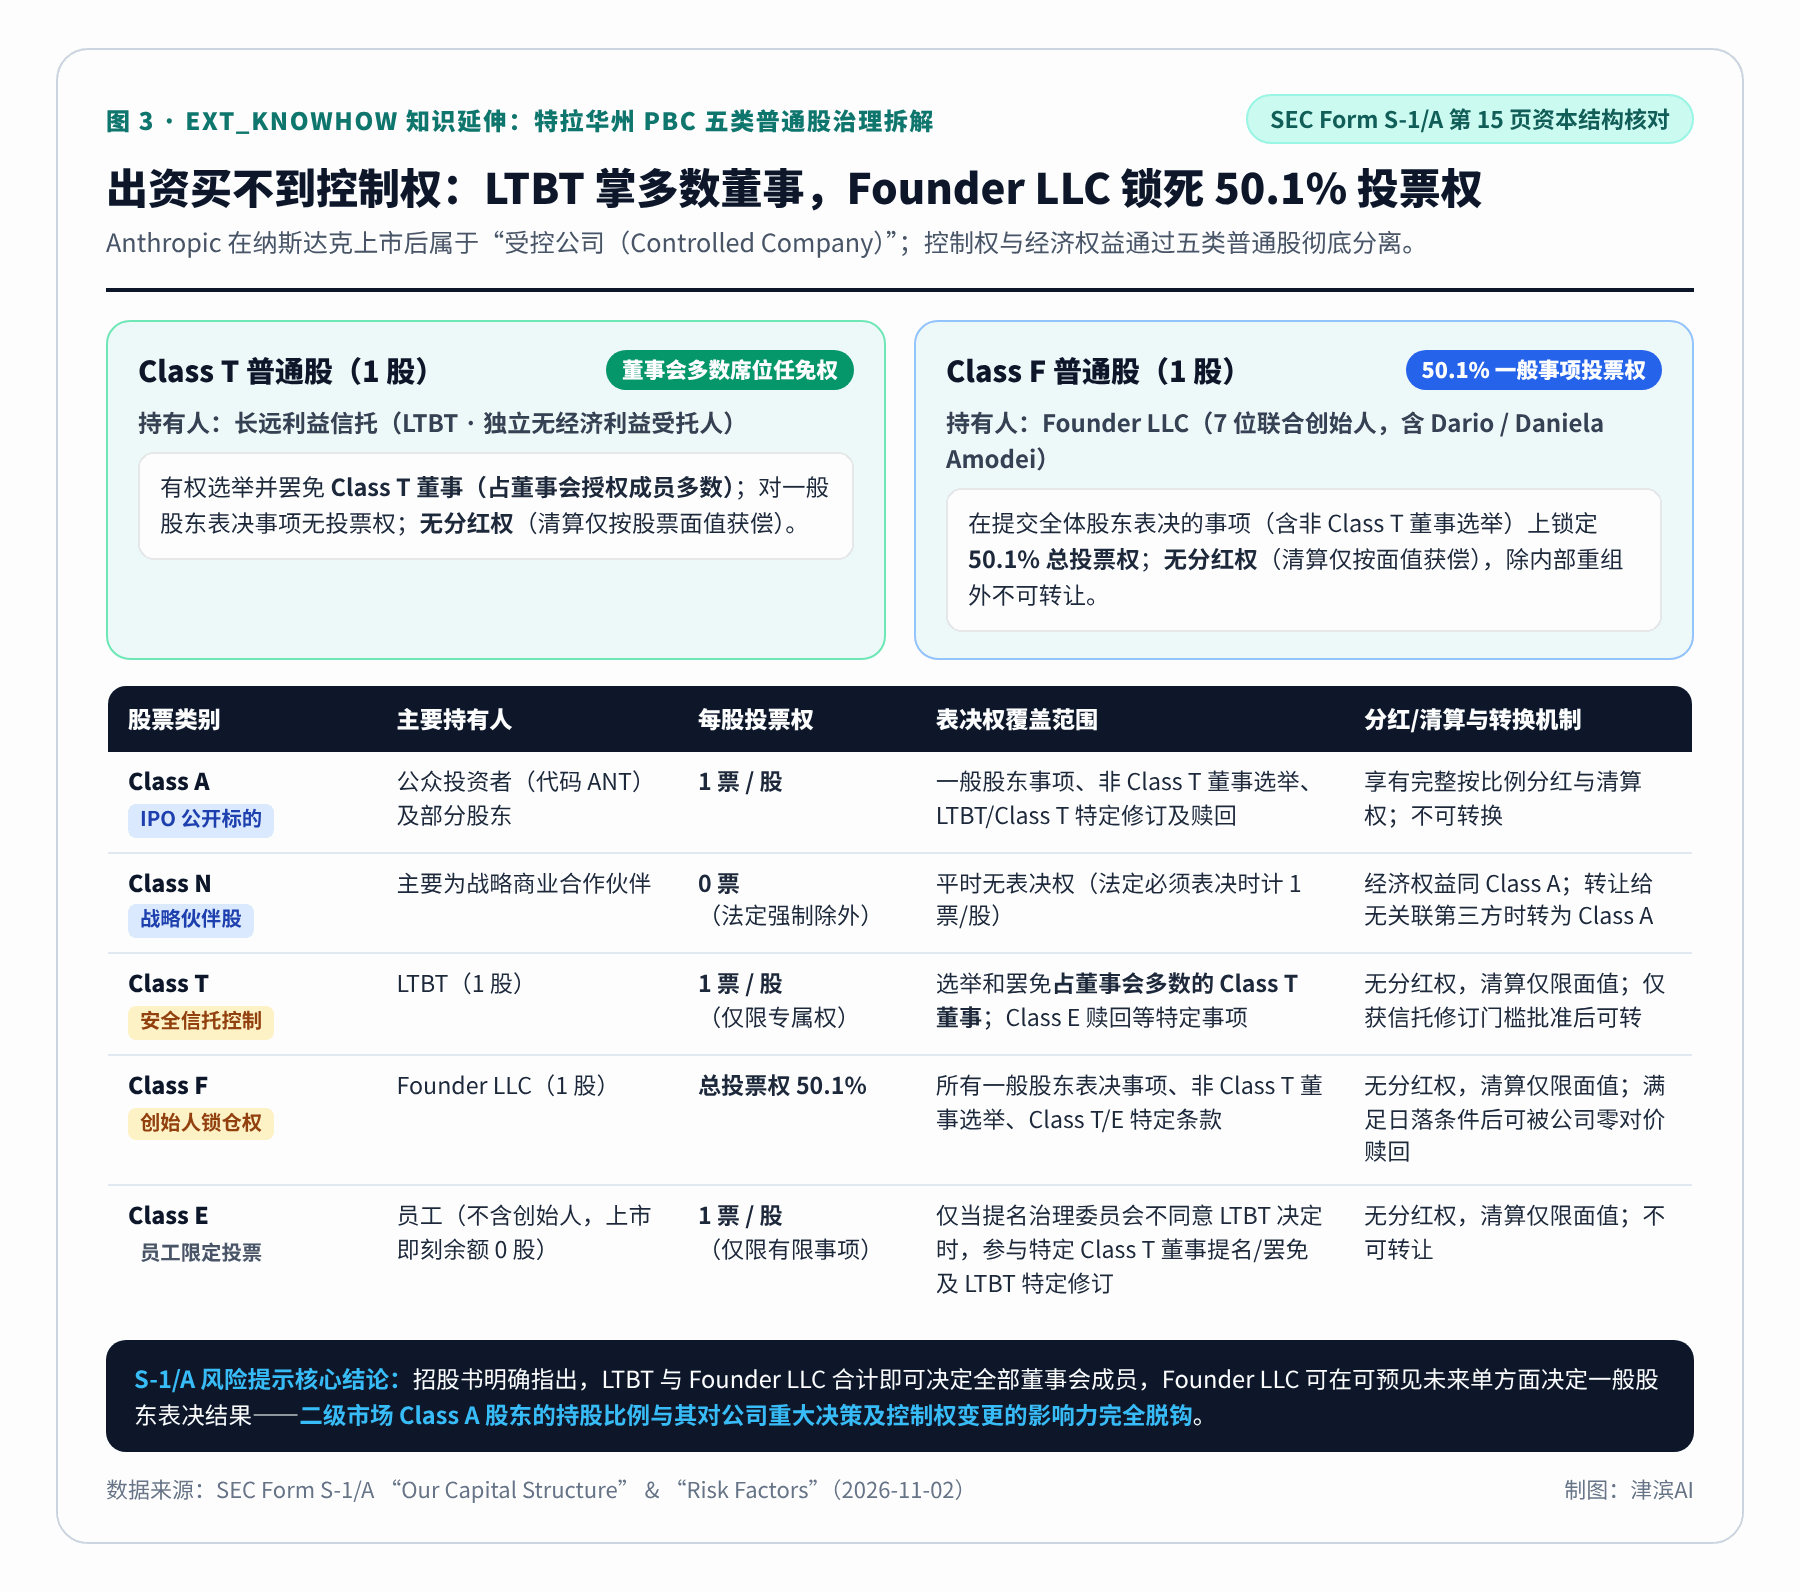
配图说明:图 3 依据 S-1/A 第 15 页资本结构表整理;Class T、Class F 与 Class E 仅在触发各自章程规定的日落条件后方可被公司零对价赎回。
账本与信任的真正考题:我的判断与不成立条件
把营收表、算力承诺表、RSP v3.0 与五类普通股架构并排放在一起,核心问题早就超过了“哪一方更真诚”的口水战[4][1][6]。
从手头证据看,Anthropic 的支持方也有硬核支撑:2026 年第三季度单季约 170 亿美元营收说明超过半数财富 500 强企业客户正在真金白银付账[4],LTBT 独立受托人掌管多数董事席位确实在治理结构里嵌入了一层商业利益之外的制衡[4],而约 7 倍的预计认购需求也表明机构资金目前更看重其高速增长与多芯片效率[2]。
但在我看来,当一家实验室背负约 8,954 亿美元长期算力及基建承诺、以 2026 年 9 月 30 日为基准的未来 12 个月就有约 698 亿美元账单到期,同时又把一般股东表决权与董事会多数席位全部锁定在内部信托与创始人实体手中时,仅仅依靠非约束性的公开路线图和可有限删节的季度/半年期《风险报告》,很难在商业竞速压力下向外部投资者证明它依然握有可验证的刚性刹车[4][6]。
这条判断也带着明确的不成立边界:如果未来具备独立执法与强制审计权限的多边前沿安全立法落地,或者递归迭代带来的推理效率跃升大幅压低单位算力资本开支、让企业不必再靠持续高压融资去填平算力长约,那么商业扩张与安全自律之间的结构性撕裂就会收窄,上述判断随之不再成立。
美国时间 2026 年 11 月 19 日 ANT 敲响开盘钟之后,每一天的二级市场报价与每 3 至 6 个月一期的《风险报告》,会替所有人记下这份估值约 1.5 万亿美元治理实验的真实考分[4][6][2]。
说明:本文由 津滨AI 编辑部借助 AI 辅助检索英文一手监管文件与外媒资料、协助初稿整理,并由编辑逐条对照 SEC Form S-1/A[4]、Anthropic RSP v3.0[6] 与 BusinessWire 原文[1]核实审校后定稿;文内题图由 AI 辅助生成概念示意,另三张图表与结构信息图由 津滨AI 基于上述公开资料设计并经本地脚本渲染生成。内容仅作产业研究与公司治理观察参考,不构成任何证券投资或法律建议。
参考资料
[1] “Anthropic is Not a Safe AI Company” Coalition Release | BusinessWire (2026-11-18):https://www.businesswire.com/news/home/20261118974464/en/Anthropic-is-Not-a-Safe-AI-Company---Broad-Coalition-of-Scientists-Legal-Scholars-and-Tech-Leaders-Challenge-Anthropics-Safety-Branding-Ahead-of-IPO
[2] Anthropic IPO 发行价定为每股 83 美元,预计募资超 944 亿美元 | IT之家(转述彭博社,2026-11-19):https://www.ithome.com/1/029/132.htm
[3] Anthropic 考虑扩大 IPO 发行规模,认购意向约 4000 亿/近 1000 亿美元 | IT之家(转述 CNBC,2026-11-18):https://www.ithome.com/1/029/121.htm
[4] Anthropic, PBC Form S-1/A | SEC EDGAR (2026-11-02):https://www.sec.gov/Archives/edgar/data/2130357/000162828026068676/anthropicpbc-sx1ax1.htm
[5] misanthropicstatement.com:https://misanthropicstatement.com/
[6] Responsible Scaling Policy Version 3.0 | Anthropic (2026-02-24):https://www.anthropic.com/news/responsible-scaling-policy-v3
