2026 年 11 月 19 日晚间,阿里巴巴集团发布了截至 2026 年 9 月 30 日的 2027 财年第二季度财报。账面数据相当亮眼:集团总收入 2,715.19 亿元人民币,同比增长 10%;AI 云与算力服务收入飙升至 609.73 亿元,同比增长 53%,其中 AI 相关产品收入已连续第 13 个季度录得三位数同比增速。
但在同日召开的业绩分析师电话会上,阿里巴巴集团 CEO 吴泳铭并没有只报喜讯,而是罕见地把未来两年的硬约束摊到了台面上——他明确预警,“2027 年和 2028 年,将是中国算力最紧缺的两年”;同时透露,受全球各区域算力政策剧烈变化影响,阿里在 2026 年 9 月云栖大会上刚提出的“到 2032 年全球数据中心规模超过 20GW”目标,按初步评估有可能下调。
一边是 AI 云需求井喷,一边是长期电力与算力建设目标松动。吴泳铭在 2026 年 11 月 19 日释放的四个信号,实质上划出了中国头部云厂商未来 24 个月的生存与渡峰路线图。
先看财报底盘:53% 增速背后,单季 505 亿元资本开支压出现金流缺口
把 阿里巴巴 2027 财年第二季度业绩公告(2026 年 11 月 19 日)拆开来看,阿里云的商业化兑现速度正在加快:
- 整体与外部增速双双提速:AI 云与算力服务单季收入 609.73 亿元(同比增长 53%),经调整 EBITA 同比增长 121%,利润率抬升至 14.5%;更能反映真实客户付费意愿的阿里云外部客户收入同比增长 64%,剔除算力设备解决方案后的外部经常性收入同比增速达到 67%。
- AI 收入跨过百亿美元年化门槛:单季 AI 相关产品收入达 179.18 亿元,连续 13 个季度实现三位数同比增长,折算年化规模已突破 100 亿美元(超 700 亿元人民币)。
- 重资产投入压低自由现金流:为了接住激增的算力订单,阿里单季资本开支(CAPEX)同比大增 60% 至 505 亿元,直接把当季自由现金流压低至 -345 亿元;同时,负责前沿模型与芯片研发的 AI 实验室与应用板块录得经调整 EBITA 亏损 105 亿元。
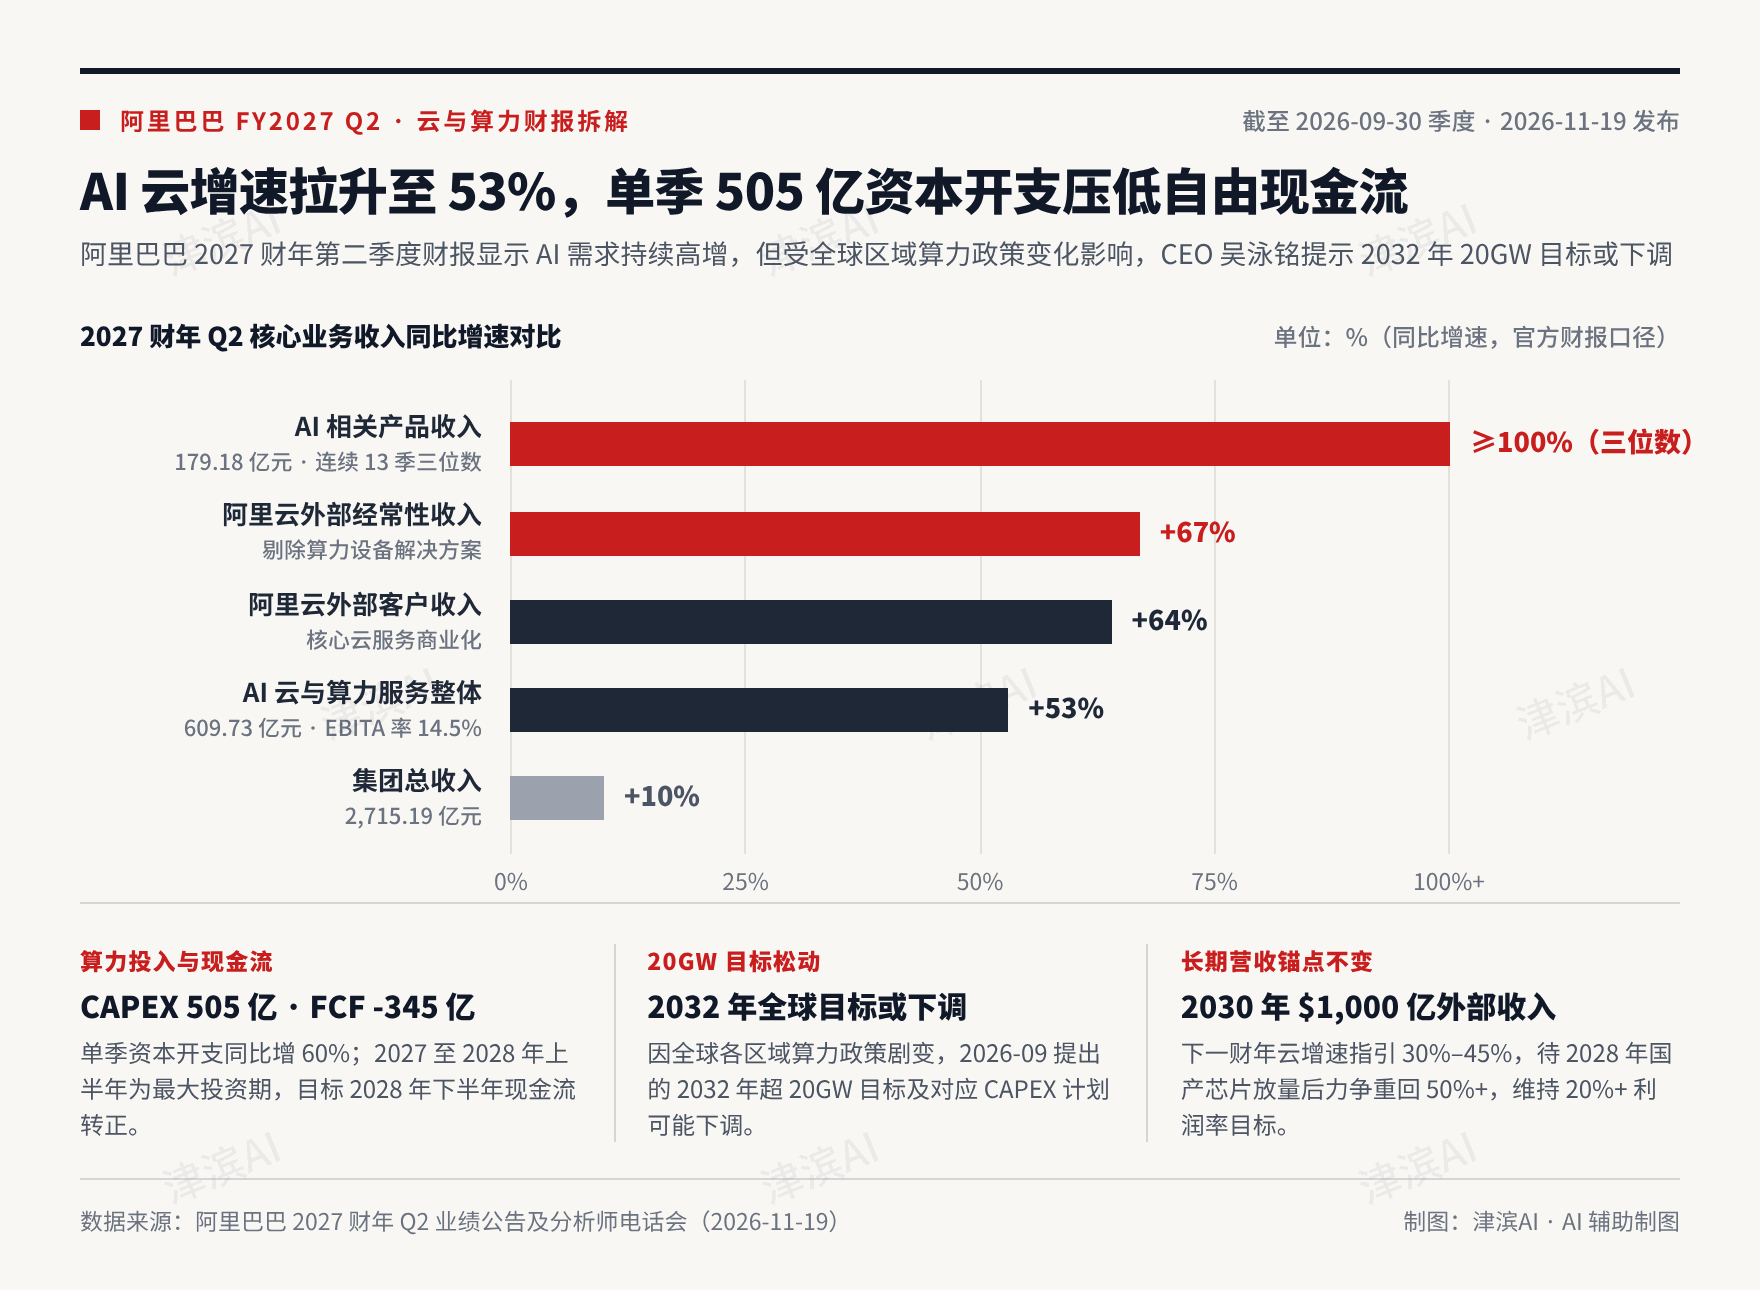
这份财报解释了阿里在 2026 年 11 月 19 日表态的现实背景:需求端并不缺订单,真正卡住扩张节奏的,是全球算力政策变化带来的外部供给不确定性,以及重资产自建国产算力供应链的资本开支周期。
为什么 2027—2028 最紧缺,20GW 目标为何松动
在 2026 年 9 月的云栖大会上,阿里巴巴曾给出过一份极其宏大的基建蓝图——到 2032 年,阿里云运营的全球数据中心规模超过 20GW。但仅仅两个月后,据蓝鲸新闻与 IT之家(2026 年 11 月 19 日)报道,吴泳铭在电话会上坦言,全球各个区域的算力政策出现了非常大的变化,将对阿里云国内及全球的数据中心建设产生影响;按初步评估,2032 年超 20GW 的目标有可能下调,相应的资本开支计划也可能有一定程度降低。
这并不意味着阿里在缩减 AI 投入,而是把资金与资源从不确定的海外算力采购,集中收拢到可控的国产供应链上。吴泳铭在电话会上给出了一组非常清晰的时间坐标:
- 紧缺窗口(2027—2028 年):在外部先进制程 GPU 供应受限、而国产算力产线仍处于爬坡扩量阶段的交汇期,2027 年和 2028 年将是中国算力最紧缺的两年。
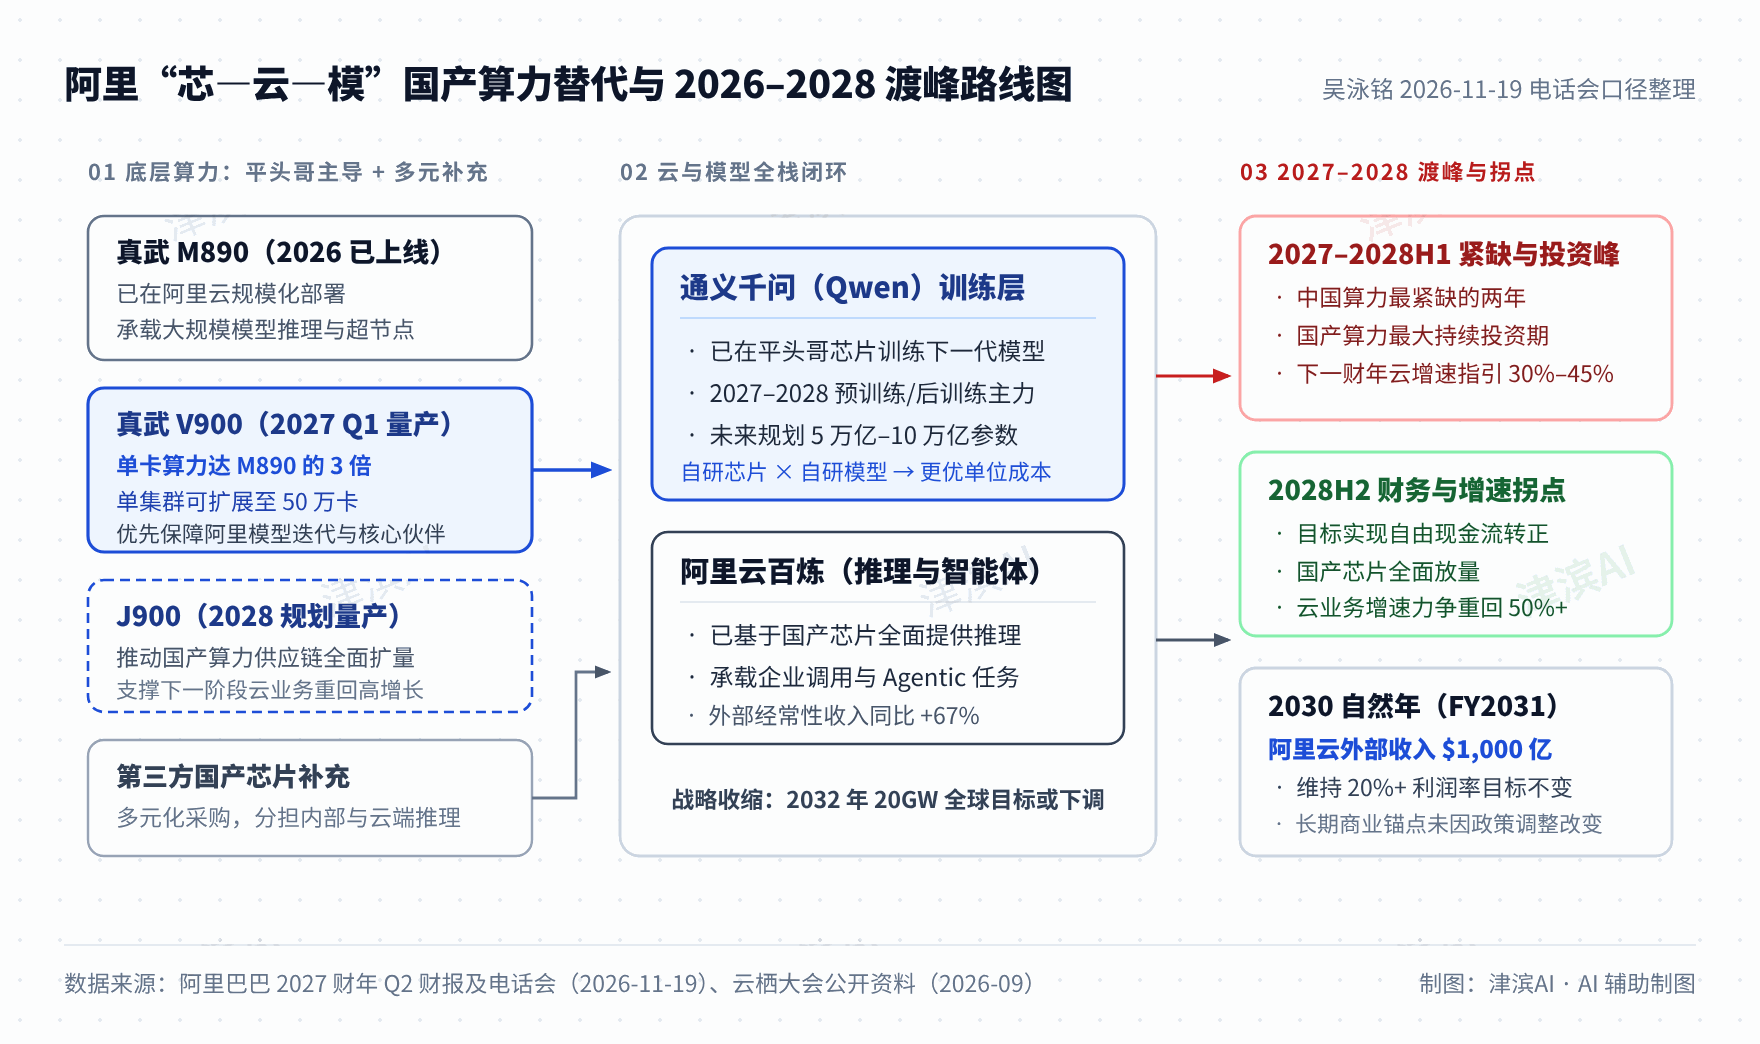
- 投资峰值(2027 年至 2028 年上半年):随着平头哥国产芯片供应链持续放量,2027 年与 2028 年上半年将是阿里在国产算力及供应链上最大的一段持续投资阶段,目标是在 2028 年下半年实现自由现金流转正。
- 增速换挡与长期锚点不变:受海外算力供应链不确定性影响,阿里将下一财年的云收入增长目标定在 30% 至 45% 区间;但待 2028 年国产芯片规模化放量后,云业务增速有望重新恢复至 50% 以上,且 2031 财年(2030 自然年)阿里云外部收入 1,000 亿美元、利润率超过 20% 的长期商业目标保持不变。
“芯—云—模”闭环实战:千问换芯训练,百炼全面国产化推理
如果说下调 20GW 目标是战略上的理性收缩,那么平头哥芯片与通义千问的深度绑定,则是阿里度过 2027—2028 算力紧缺期的核心筹码。
据财联社、界面新闻及 IT之家(2026 年 11 月 19 日)报道,吴泳铭在电话会上首次明确确认了两项里程碑进展:通义千问(Qwen)已经在平头哥自研芯片上训练下一代模型;阿里云百炼平台也已经基于国产芯片全面提供模型推理服务。
在硬件供给分配上,阿里划出了清晰的分层策略(参考 IT之家 2026 年 11 月 19 日报道):
- 2027 年后以平头哥为主力:阿里云绝大部分新增 AI 芯片供给都将以平头哥自研芯片为主。平头哥三代路线图正加速接棒——真武 M890 已在 2026 年全面上线并在阿里云规模化部署;单芯片算力达 M890 三倍、单集群可扩展至 50 万卡的 真武 V900 计划于 2027 年第一季度量产上市;下一代 J900 则规划于 2028 年大规模量产。
- 训练优先自研,推理多元采购:平头哥旗舰芯片将优先满足通义千问的模型迭代(包括预训练与后训练,未来规划迈向 5 万亿至 10 万亿参数规模)以及重要深度合作伙伴;而在推理侧,阿里同时多元化采购其他品牌的国产芯片,用以承接庞大的内部与云端推理需求。
知识延伸:数据中心“20GW”有多大?为什么算力竞争最终卡在电力与芯片协同
在科技财经报道中,数据中心规模越来越少用“机柜数”衡量,而改用电力单位 GW(吉瓦,1GW = 100 万千瓦)。粗略换算,一座大型核电机组的装机容量通常在 1GW 左右,20GW 相当于近 20 座百万千瓦级核电机组的满载出力,也接近一座超大城市高峰期的全社会用电负荷。
对于云厂商而言,20GW 不仅意味着数千亿元级别的服务器与芯片采购,更意味着跨国电力审批、变电站配套、液冷基建与当地算力合规政策的多重约束。当全球各区域的算力与芯片管制政策频繁变动时,强行维持一个 6 年后的海外重资产电力目标,反而会造成资本错配;反观把自研芯片(平头哥)、云调度(阿里云/百炼)与基础模型(千问)打通,通过软硬协同压低单位 Token 的算力与能耗成本,才是算力紧缺周期里最具确定性的护城河。
正如吴泳铭在 2026 年 11 月 19 日电话会上谈及模型与应用关系时所言:“如果一款应用没有配套独特更强的模型,其长期留存用户的能力存疑。”往底层再推一步同样成立:在 2027 至 2028 年的中国算力紧缺周期里,没有自研芯片与国产供应链托底的云和大模型厂商,连留在牌桌上的入场券都会变得昂贵。
声明:本文正文由 津滨AI 编辑部借助 AI 辅助检索公开财报文件与权威财经报道、完成初稿整理,并由人工逐条核实审校后定稿;文内题图由 AI 辅助生成概念示意(非实拍),两张数据与架构图表由 津滨AI 基于公开资料制图并经人工核验。本文仅作科技产业研究参考,不构成任何证券投资建议。
参考资料
- Alibaba Group: Alibaba Group Announces September Quarter 2026 Results(2026-11-19):https://data.alibabagroup.com/ecms-files/1532295521/e676aff4-e76d-489b-960a-47b9cf36485d/Alibaba%20Group%20Announces%20September%20Quarter%202026%20Results%20and%20Interim%20Results%20for%20the%20Six%20Months%20Ended%20September%2030%2C%202026.pdf
- IT之家(转述蓝鲸新闻):《吴泳铭:阿里“2032 年全球数据中心规模超 20GW”目标或下调》(2026-11-19):https://www.ithome.com/1/029/702.htm
- IT之家(转述界面新闻):《阿里巴巴 CEO 吴泳铭:2027、2028 年将是中国算力最紧缺的两年》(2026-11-19):https://www.ithome.com/1/029/682.htm
- IT之家(转述财联社):《阿里巴巴 CEO 吴泳铭:千问已在平头哥芯片训练下一代模型,百炼基于国产芯片提供模型推理服务》(2026-11-19):https://www.ithome.com/1/029/676.htm
